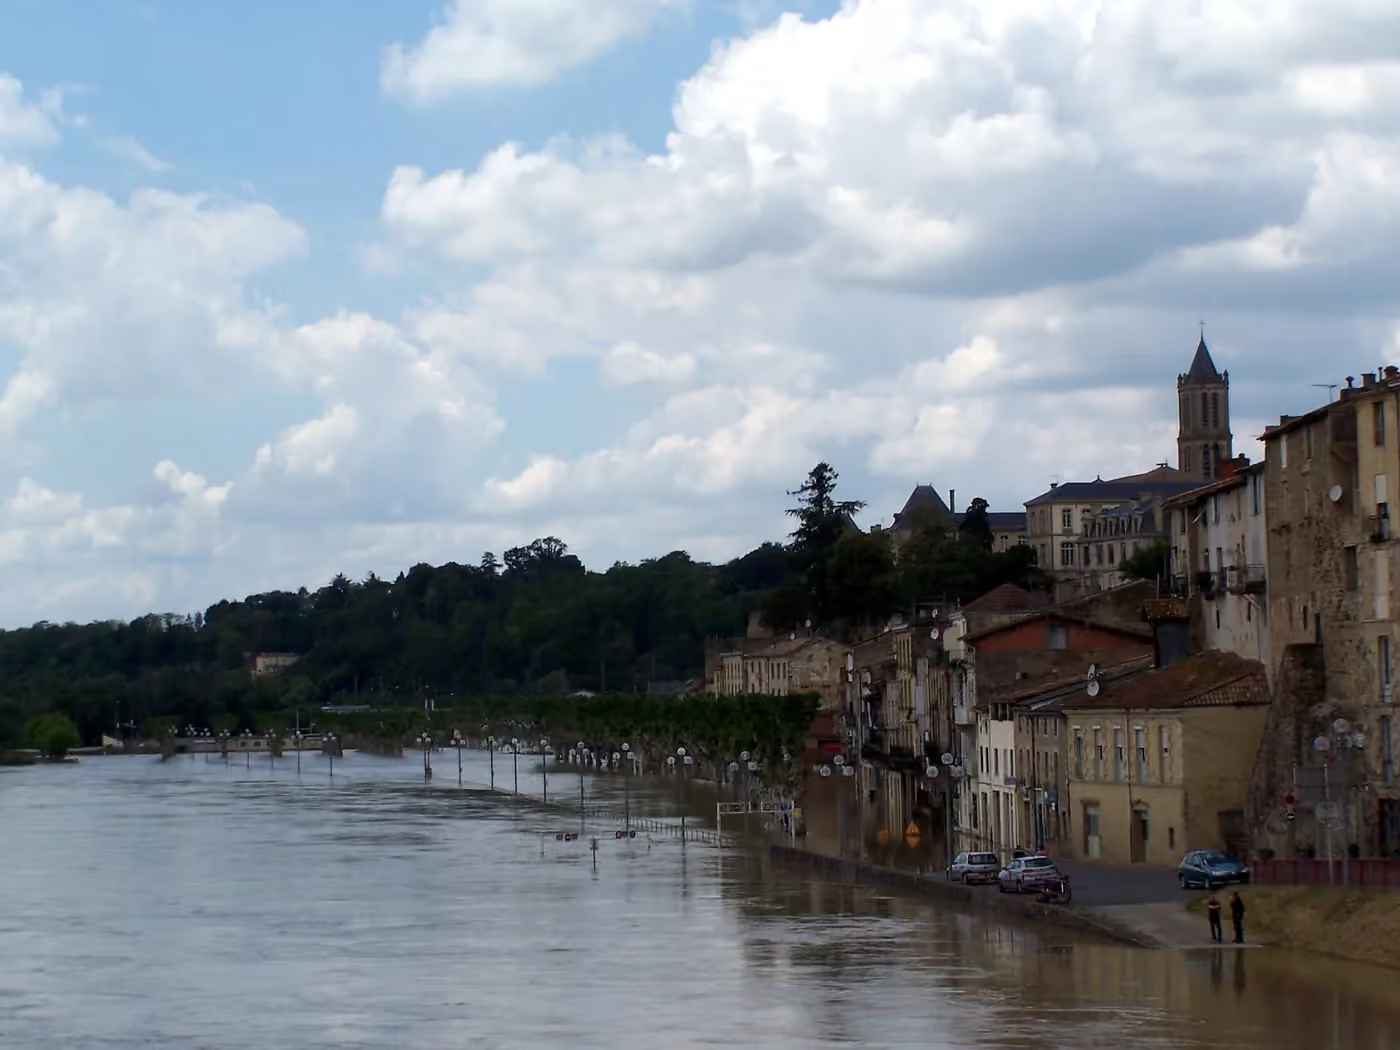
La respuesta corta: en España los daños de una inundación extraordinaria no los paga su aseguradora sino el Consorcio de Compensación de Seguros, siempre que tenga un seguro de daños en vigor y pagado. Declare el siniestro cuanto antes, por teléfono en el 900 222 665 o en la web del Consorcio, y antes de limpiar o tirar nada, fotografíe y anote todo lo dañado.
Si no tiene seguro, el Consorcio no indemniza. Quedan, según el caso, las ayudas públicas que se convoquen tras un episodio declarado, con sus propias condiciones y plazos.
Primero, la seguridad
Antes de cualquier trámite, las recomendaciones oficiales del Ministerio para la Transición Ecológica: compruebe que la estructura no corre riesgo antes de entrar, no beba agua del grifo si duda de que sea potable (hiérvala o use agua embotellada), siga las indicaciones de las autoridades y póngase en contacto con su aseguradora. No toque cables ni aparatos eléctricos mojados, y no vuelva a conectar la electricidad de planta baja sin revisar la instalación.
Paso 1: declarar al Consorcio, cuanto antes
La solicitud se presenta por teléfono en el 900 222 665 (desde España) o el +34 952 367 042, o por internet en la web del Consorcio. También puede tramitarse a través de su aseguradora, su agente o su corredor. Según la guía rápida del Consorcio, cuanto antes se declara, antes se tramita.
Sobre el plazo, el propio Consorcio recomienda presentar la solicitud, si es posible, dentro del plazo legal de 7 días desde el siniestro, aunque también acepta las que llegan después. Tenga a mano los datos de la póliza, del tomador y del asegurado, el bien dañado y la cuenta bancaria donde recibir la indemnización.
Paso 2: documentar los daños
El perito del Consorcio visitará el inmueble. Lo que pueda enseñarle y justificar marca la diferencia. Nuestra recomendación práctica:
- Fotos y vídeo antes de limpiar: estancias completas, la altura que alcanzó el agua en las paredes, cada aparato y mueble dañado, con una referencia de escala.
- No tire nada sin fotografiarlo, y si puede, guarde los elementos dañados hasta la visita del perito o hasta que le indiquen que puede retirarlos.
- Reúna facturas y presupuestos de reparación. El Consorcio pide que se aporten al perito presupuestos, facturas, copia de la póliza y el recibo de la prima.
- Anote fechas y horas: cuándo entró el agua, por dónde y hasta qué nivel.
Paso 3: entender cuánto le van a pagar
La indemnización depende de las condiciones de su póliza, de la valoración del perito y de la franquicia legal. Según la Orden ECC/2845/2015, la franquicia es del 7 % de los daños indemnizables, pero no se aplica a viviendas, a comunidades de propietarios de viviendas ni a vehículos asegurados. En comercios, oficinas e industrias, sí.
Dos situaciones reducen o anulan la indemnización. Si el capital asegurado es inferior al valor real de lo asegurado, la indemnización puede reducirse en proporción. Y si contrató la póliza pocos días antes, puede aplicarse el periodo de carencia de siete días naturales, salvo excepciones como la sustitución de una póliza anterior sin interrupción.
Si es un local, una nave o una comunidad
En un comercio, una oficina o una nave, además de la franquicia del 7 %, conviene documentar por separado los daños al edificio, a las instalaciones y a la mercancía, y guardar los justificantes de la mercancía perdida. Si su póliza cubre la pérdida de beneficios, el Consorcio aplica en ese apartado la franquicia prevista en la propia póliza.
En una comunidad de propietarios, los daños en elementos comunes, como el portal, el garaje comunitario o los cuartos de instalaciones, los declara la comunidad con su propia póliza, normalmente a través del administrador. Los daños dentro de cada vivienda los declara cada propietario con la suya. Pónganse de acuerdo pronto para que el perito pueda ver ambos en la misma visita.
Paso 4: ayudas públicas y el próximo episodio
Tras un episodio declarado suelen publicarse ayudas del Estado, de la comunidad autónoma o del ayuntamiento. Las condiciones cambian en cada convocatoria; consulte las de su comunidad y su ayuntamiento y guarde toda la documentación, porque suelen pedir la misma. Lo explicamos con más detalle en qué cubre el Consorcio y qué le toca a usted.
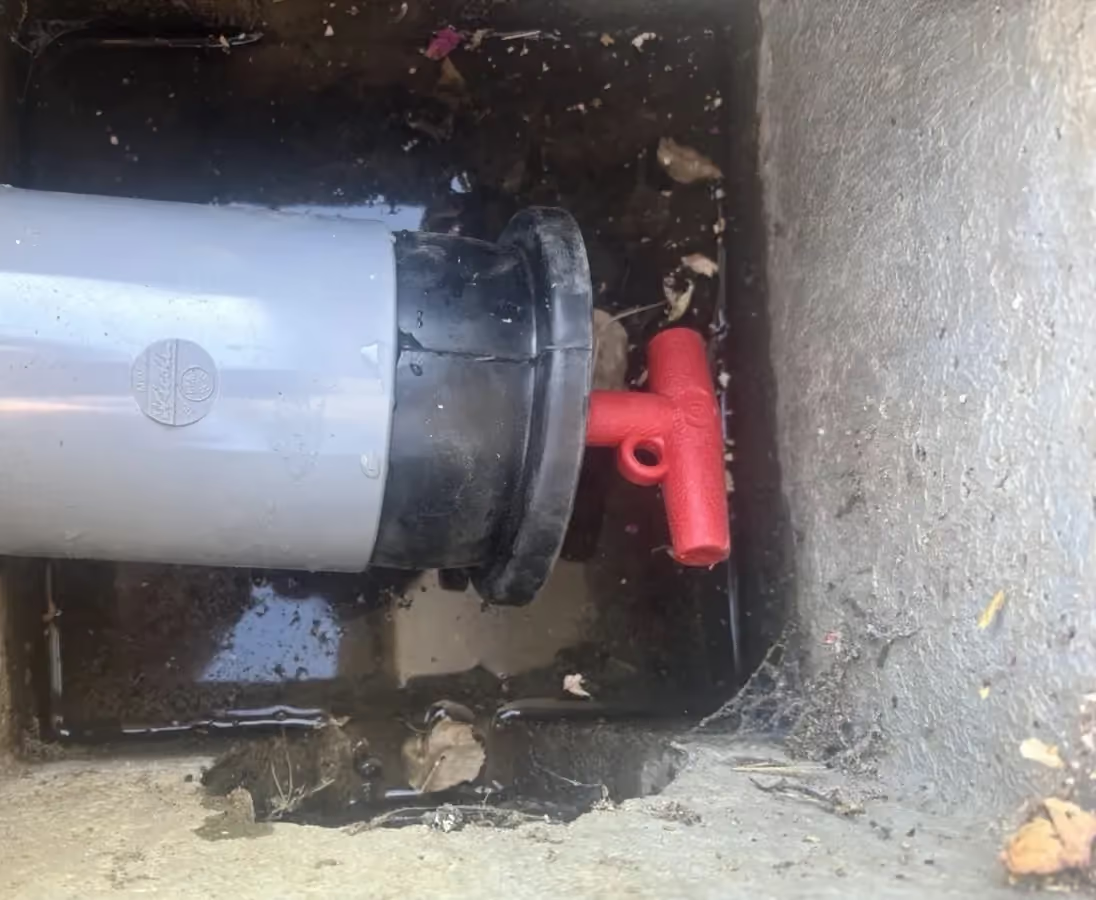
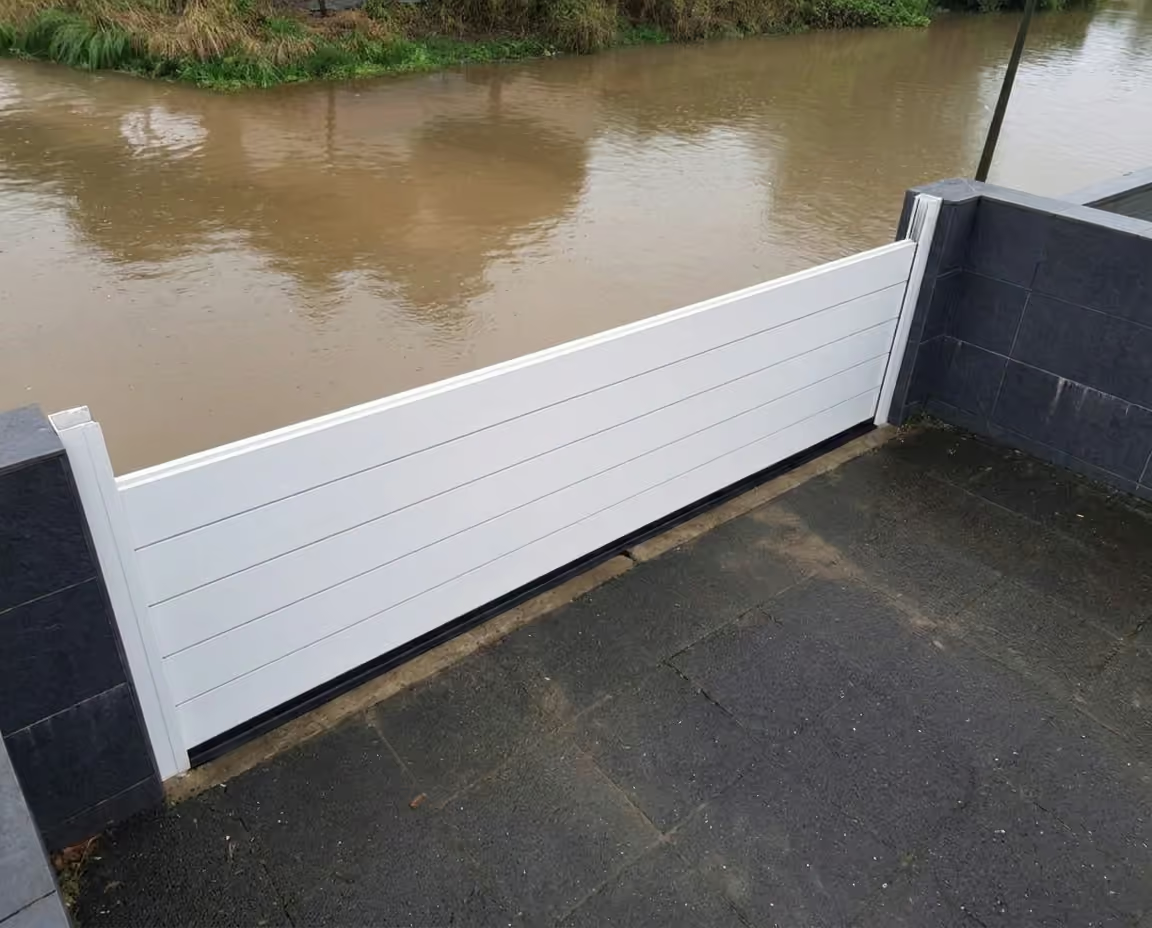
El Consorcio indemniza el daño, no la prevención. Si su casa o su local ya se han inundado, lo más probable es que vuelva a ocurrir. Cuando haya pasado lo urgente, piense en cerrar los puntos de entrada antes del próximo aviso: la barrera apilable para las puertas y la válvula antirretorno si el agua subió por los desagües. Mándenos las medidas de sus huecos y le enviamos un presupuesto desglosado por hueco, con la memoria técnica que suelen pedir la aseguradora y las convocatorias de ayudas.